

Note de conjoncture 1-26
Des droits de douane… au droit de passage
Le conflit au Moyen-Orient et le blocage du détroit d’Ormuz ont ravivé les tensions sur les prix de l’énergie et les craintes d’un nouveau choc inflationniste, assombrissant les perspectives de croissance pour la zone euro et le Luxembourg. Les incertitudes sur la durée et les conséquences du conflit demeurent élevées.
Des perspectives mondiales assombries par le contexte géopolitique
Le reflux de l’incertitude mondiale observée au début de 2026 vers un niveau modéré mais encore élevé a été contrarié par le déclenchement de la guerre en Iran le 28 février 2026. Le choc énergétique qui en découle est venu raviver le spectre d’une crise inflationniste laissant présager une réponse des banques centrales plus ou moins fortes en fonction de l’ampleur du choc inflationniste. En zone euro, l’activité économique s’était soldée par une hausse du PIB de 1.4% en 2025, cachant des performances contrastées entre ses différents membres. Pour l’année 2026, les prévisions restent entachées par les développements de la guerre en Iran dont les conséquences restent difficiles à évaluer à ce stade.
Une reprise amenée à se renforcer au Luxembourg en 2026… à condition que le détroit d’Ormuz soit bientôt réouvert
La croissance du PIB au Luxembourg s’est établie à 0.6% en 2025, nettement en deçà de sa moyenne historique et du résultat de la zone euro pour la quatrième année consécutive. La dynamique reste déséquilibrée : seuls les activités financières et le secteur non marchand soutiennent l’activité, tandis que l’investissement recule encore. Dans le scénario central de cette Note de conjoncture qui suppose un conflit court et une réouverture du détroit d’Ormuz en juin, le PIB du Luxembourg progresserait de 1.2% en 2026 et 1.9% en 2027. Dans le contexte actuel, la balance des risques est nettement orientée à la baisse. Si la guerre en Iran et le blocage du détroit d’Ormuz devaient se prolonger de trois mois, le PIB pourrait reculer d’environ 1% en 2026, avant de rebondir à 1.8% en 2027.
Les prix de l’énergie reviennent raviver l’inflation
Le conflit au Moyen-Orient ravive les pressions sur les prix de l’énergie et conduit à une révision à la hausse des prévisions d’inflation. Dans le scénario central qui suppose un conflit court, l’inflation au Luxembourg s’établirait à 2.5% en 2026 et 1.7% en 2027. Cette trajectoire intègre un net rebond de l’inflation énergétique en 2026, suivi de son repli en 2027 à mesure que les prix se normalisent, tandis que les effets de second tour – notamment via les prix alimentaires – continueraient de se renforcer. Après la tranche indiciaire de juin 2026, une suivante serait attendue au 2e trimestre 2027. Une prolongation du conflit (scénario défavorable) pourrait porter l’inflation à environ 4% en 2026 et 2.4% en 2027 et déclencher une tranche indiciaire supplémentaire dès le 3e trimestre 2026.
Le coût salarial moyen a accéléré sur les trois premiers trimestres de 2025, sous l’effet notamment de la tranche indiciaire de mai, avant de ralentir au 4e trimestre, portant la croissance annuelle à 4.4%. Un ralentissement plus ou moins prononcé est attendu en 2026, selon le scénario.
La hausse des créations d’emplois devrait s’amplifier, mais pas assez pour entraîner une baisse notable du chômage
Si l’emploi poursuit un ralentissement en zone euro, la dynamique s’est en revanche sensiblement renforcée au Luxembourg depuis l’été dernier. Malgré cela, le taux de chômage au Grand-Duché a continué à augmenter et a dépassé, au début de 2026, celui de la zone euro – une première historique. Cette hausse s’explique principalement par une progression plus soutenue de la population active, dynamisée par une participation accrue au marché du travail. Par ailleurs, c’est surtout l’emploi frontalier qui enregistre un regain d’élan, ce qui ne permet pas de faire baisser le chômage des résidents.
Le rebond de l’emploi frontalier reflète la reprise de l’emploi dans le secteur marchand non financier, significativement pénalisé ces dernières années par la crise dans la construction. Si la progression des effectifs totaux reposait depuis 2024 principalement sur les activités non marchandes (à hauteur de trois quarts en 2025), c’est le secteur marchand qui serait le principal créateur d’emplois sur l’horizon de prévision : dans le scénario central, son rebond porterait la croissance des effectifs à +1.7% cette année et +1.9% en 2027 (après +1.2% en 2025). Parallèlement, le taux de chômage reculerait légèrement vers 6.2% en moyenne en 2027 (contre 6.3% en mars 2026). Une guerre prolongée en Iran étoufferait en revanche la reprise conjoncturelle : dans ce scénario, l’emploi freinerait à nouveau cette année (+0.7%) avec à la clé une hausse du chômage vers 6.7% en 2027.
Un déficit public encore proche de 2% du PIB en 2026 et 2027
En 2025, les finances publiques se sont nettement dégradées sous l’effet d’un ralentissement prononcé des recettes fiscales (+2.5%, contre presque +10% par an en 2023 et 2024) et d’une forte hausse des dépenses publiques (+8.8%). Les impôts sur les sociétés et sur les ménages se sont repliés, tandis que les recettes de TVA ont été freinées par un ralentissement de la consommation et de l’inflation. En parallèle, les dépenses publiques ont fortement augmenté, notamment à travers les transferts en capital liés aux fonds spéciaux, ainsi qu’avec la hausse des prestations sociales et de la masse salariale. Cette évolution a conduit à un retournement du solde public : après un excédent à 0.9% du PIB en 2024, le Luxembourg a enregistré un déficit de 2% du PIB en 2025, bien plus important qu’attendu. Pour 2026 et 2027, le déficit public devrait se maintenir à environ 2% du PIB. Il pourrait s’aggraver et s’approcher des 3% du PIB en cas de conflit prolongé au Moyen-Orient.
Une crise énergétique différente de la précédente
Après la crise énergétique de 2022 liée à la guerre en Ukraine, les tensions au Moyen-Orient et les perturbations du trafic maritime dans le détroit d’Ormuz ravivent les risques pesant sur l’approvisionnement mondial en pétrole et en gaz. L’Europe apparaît toutefois moins affectée qu’en 2022, car elle a réduit sa consommation de gaz, diversifié ses approvisionnements et développé ses capacités de production d’électricité renouvelable.
Au Luxembourg, l’effet du conflit ne se manifeste jusqu’à présent que sur les prix des produits pétroliers. Les prix du gaz et de l’électricité ne devraient pas être significativement affectés si le conflit se résout avant l’été. Dans ce scénario central, le STATEC anticipe pour cette année une baisse des émissions de gaz à effet de serre de 2% et un recul supplémentaire de 5% en 2027. Une telle évolution permettrait au Luxembourg de s’aligner presque parfaitement sur la trajectoire de réduction prévue par la loi climat en 2027.
Etudes thématiques dans cette Note
1. Évaluation de la taxe CO2 luxembourgeoise depuis 2021
2. Emploi et salaires dans les métiers en pénurie
3. Des investissements en berne au Luxembourg
4. Tool for robust forecasting


Principales évolutions macroéconomiques au Luxembourg
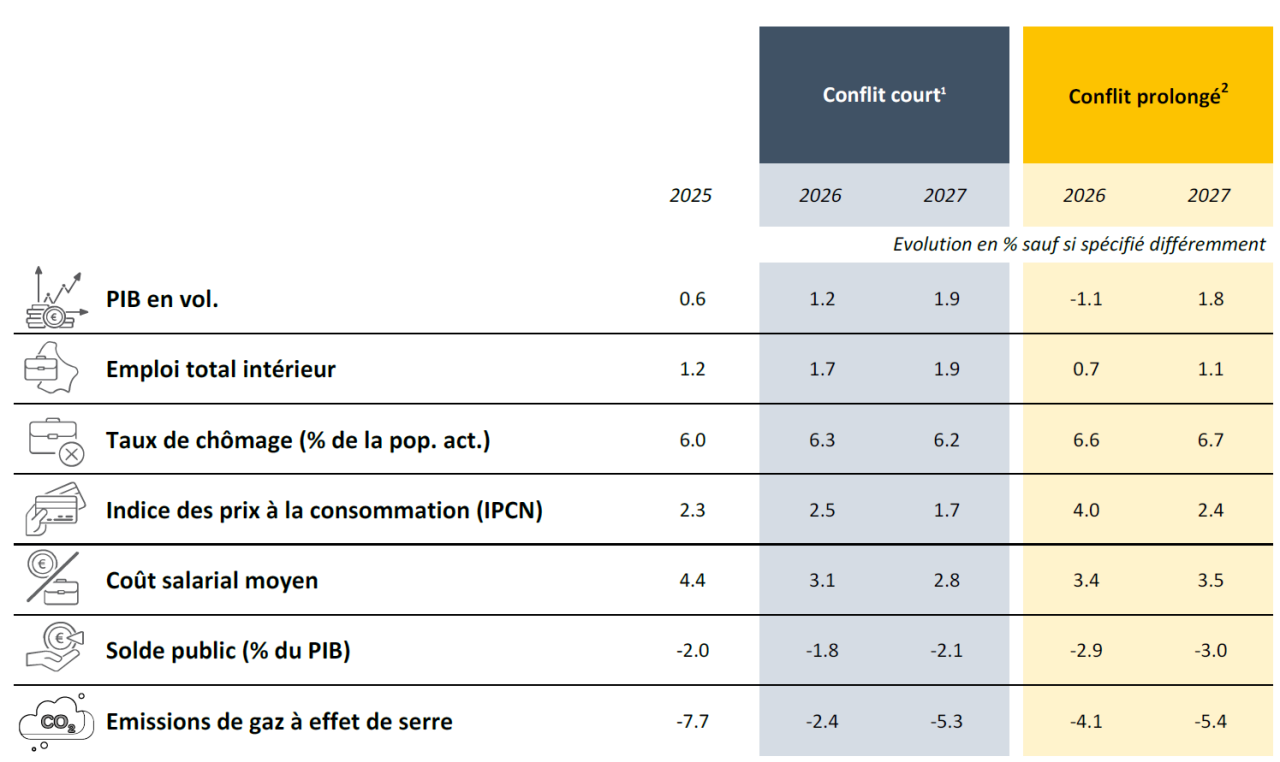
- Source: STATEC (2026-2027: prévisions)
- Scénario central de la Note de conjoncture 1-26, qui supposait un conflit au Moyen-Orient relativement court et un déblocage du détroit d'Ormuz en mai.
- La prolongation du conflit au Moyen-Orient et du blocage du détroit d'Ormuz jusqu'à l'automne entraîne une chute critique des stocks de pétrole et une augmentation prononcée de l'inflation mondiale, pesant sur les marchés financiers et nuisant à l’activité économique.
Bureau de presse | Tél 247-84219 | Fax +352 26 20 19 0 | info@statec.etat.lu
La reproduction totale ou partielle du présent bulletin d’information est autorisée à condition d’en citer la source.
Dernière modification le